Kreditsegmente statt einer unveränderten Übernahme alter Bereiche: Ein bestehender Kreditkontrollbereich ist kein Beweis dafür, dass im Zielbild ein identisches Kreditsegment sinnvoll ist. Wer historische Strukturen mechanisch überträgt, nimmt alte Sonderfälle mit ins neue Modell.
SAP Credit Management in S/4HANA: mehr als ein technischer Umzug
Inhalt:
Nutzen Sie bislang das klassische SAP Kreditmanagement FI-AR-CR, verändert der Wechsel auf SAP S/4HANA mehr als die technische Grundlage. Dort wird FI-AR-CR durch SAP Credit Management (FIN-FSCM-CR) abgelöst. Kreditrelevante Daten werden am Geschäftspartner geführt, Risiken über Kreditsegmente gesteuert und Ausnahmen nachvollziehbar dokumentiert.
Entscheidend ist deshalb, wie Finance, Credit Management, Vertrieb und IT den künftigen Prozess gemeinsam gestalten. Dieser Beitrag zeigt, welche Entscheidungen vor der Konfiguration stehen und wie Sie Migration, Datenabgleich und Regelbetrieb fachlich absichern.
Kreditmanagement im dauerhaften Zielkonflikt
Kreditmanagement muss zwei Interessen ausbalancieren. Der Vertrieb will Kunden schnell beliefern, Liefersperren vermeiden und Umsatzpotenziale ausschöpfen. Finance und Credit Management müssen gleichzeitig Forderungsausfälle, unkontrollierte Limitüberschreitungen und nicht nachvollziehbare Ausnahmen begrenzen.
Fehlen dafür klare Rollen, können Schattenprozesse entstehen: Freigaben laufen informell, Limits werden ohne ausreichende Kontrolle geändert und Entscheidungen bleiben in E-Mails oder Einzeldateien. Im Nachhinein ist dann schwer nachvollziehbar, wer welches Risiko aus welchem Grund akzeptiert hat.
SAP Credit Management (FIN-FSCM-CR) führt die kreditrelevanten Verpflichtungen eines Geschäftspartners aus angebundenen Anwendungen zum Kreditobligo (Credit Exposure) zusammen und prüft sie gegen das aktuelle Kreditlimit. Dazu können etwa Vertrieb, Versand und Finanzbuchhaltung beitragen. Eine zentrale Sicht allein löst jedoch keine ungeklärten Zuständigkeiten oder widersprüchlichen Daten.
Die zentrale Frage lautet deshalb nicht: Wie migrieren wir unsere Kreditkontrollbereiche? Sondern: Welche Kreditpolitik soll künftig in welchem Prozess, auf welchem Datenstand und mit welcher Verantwortung gelten?
Die Herausforderung: Alte Strukturen passen nicht automatisch ins neue Modell
Der Wechsel ist mehr als ein neuer Name. Statt debitorenorientiert arbeitet SAP Credit Management mit Geschäftspartnern und Kreditsegmenten. Drei Punkte verdienen dabei besondere Aufmerksamkeit:
Datenprobleme werden sichtbar: Kreditrelevante Informationen liegen künftig am Geschäftspartner, und Risikoklassen werden einmal pro Kunde für alle Segmente geführt. Unklare Kundenidentitäten, Dubletten oder widersprüchliche Risikoeinstufungen fallen spätestens jetzt auf.
Das Kreditobligo im Vorher-Nachher-Abgleich prüfen: Bei einer Systemkonvertierung ist der Vergleich offener Kundenauftrags-, Liefer- und Fakturawerte besonders anspruchsvoll. Historische Vergleichswerte sollten vor der Umstellung gesichert werden. Weichen Belegwährung und Kreditkontrollbereichs- beziehungsweise Kreditsegmentwährung voneinander ab, können Umrechnungen zum aktuellen Tageskurs zusätzliche Differenzen erzeugen.
Diese Herausforderungen lassen sich nicht allein durch technische Einstellungen lösen. Vor der Umsetzung müssen Unternehmen klären, welche Kreditrisiken sie akzeptieren, wer Entscheidungen verantwortet und wie Ausnahmen behandelt werden. Ein gemeinsames fachliches Zielbild schafft dafür die Grundlage.
SAP Credit Management gestalten: erst das Zielbild, dann die Konfiguration
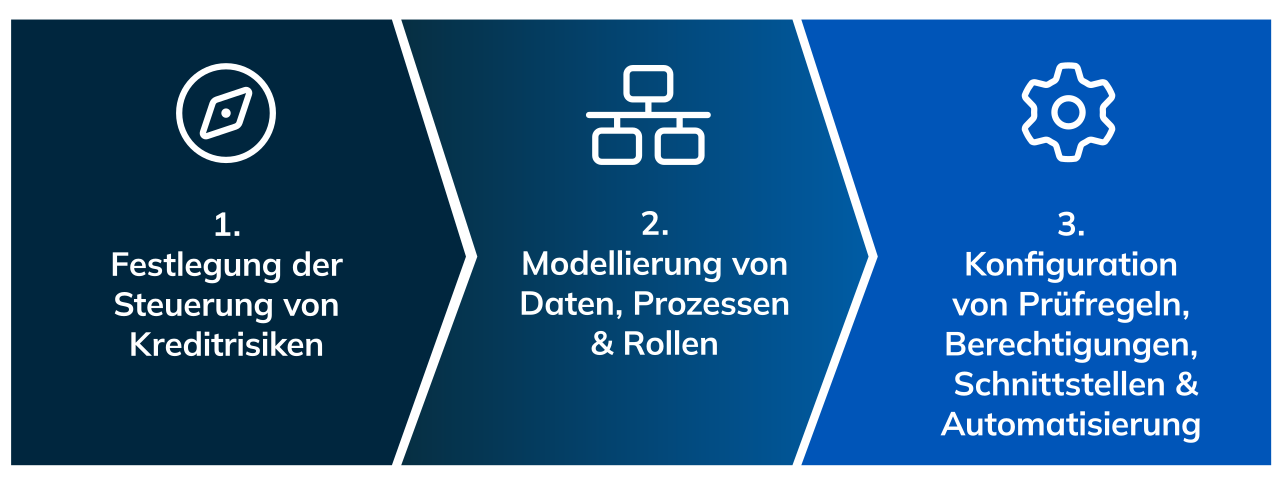
Bewährt hat sich eine klare Reihenfolge. Zuerst entscheidet das Unternehmen, wie es Kreditrisiken steuern will. Danach modelliert es Daten, Prozesse und Rollen. Erst dann werden Prüfregeln, Berechtigungen, Schnittstellen und Automatisierung konfiguriert. So bestimmt nicht die Technik die Kreditpolitik, sondern umgekehrt.
In der Praxis heißt das:
- Segmente fachlich zuschneiden: Prüfen Sie jeden bestehenden Kreditkontrollbereich. Gibt es einen nachweisbaren Grund für eigene Risiko- oder Limitentscheidungen, oder wird nur eine Auswertungsmöglichkeit benötigt?
- Ausnahmen als geregelten Prozess steuern: Dokumentierte Kreditentscheidungen (Documented Credit Decisions, DCD) bündeln die Daten hinter einer Kreditsperre und halten fest, wer einen Beleg aus welchem Grund freigibt oder ablehnt. Legen Sie dafür Freigabegrenzen, Bearbeitungszeiten, Vertretungsregeln und notwendige Nachweise fest.
- Kreditobligo als eigenes Arbeitspaket behandeln: Sichern Sie Vergleichsdaten vor dem Cutover, also der produktiven Umstellung. Ordnen Sie historische Kunden und Kreditkontrollbereiche dem Zielmodell zu und vergleichen Sie die Werte nach Geschäftspartner, Kreditsegment, Währung und Exposure-Kategorie, etwa offenen Aufträgen oder Forderungen. Jede Differenz braucht eine nachvollziehbare Ursache; zulässige Toleranzen müssen fachlich freigegeben sein.
Migration absichern und Kreditmanagement im Betrieb steuern
Für die Konvertierung einer One-System-Landschaft gibt die SAP-Taskliste technische Schritte und deren Reihenfolge vor. Sie ersetzt jedoch keine fachliche Projektplanung. Unsere Empfehlung lautet deshalb: Verbinden Sie technische Migrationsschritte mit fachlichen Qualitätsgates, also überprüfbaren Freigabekriterien. Das reicht vom bestätigten Zielbild und der Datenbereitschaft bis zum Exposure-Abgleich, zur fachlichen Abnahme und zur Übergabe in den Regelbetrieb.
Ein technisch erfolgreiches Migrationsergebnis reicht für die Go-live-Freigabe nicht aus. Finance, Credit Management, Vertrieb und IT sollten anhand kritischer End-to-End-Fälle bestätigen, dass Kreditprüfung, Sperren, Freigaben und Ausnahmen fachlich funktionieren. Geeignet sind beispielsweise Fälle mit hoher Limitauslastung, Fremdwährung oder Zahlungsverzug. Kritische Exposure-Differenzen dürfen nicht ungeklärt bleiben; Ursachen und akzeptierte Toleranzen müssen dokumentiert sein.
Nach dem Go-live helfen Kennzahlen wie DCD-Durchlaufzeit, Sperrquote und ungeklärte Exposure-Differenzen, Auffälligkeiten zu erkennen. Eine hohe Sperrquote ist dabei nicht automatisch gut oder schlecht: Sie kann auf wirksame Risikosteuerung, aber auch auf unpassende Limits oder schlechte Stammdaten hinweisen. Jede Kennzahl braucht deshalb eine verantwortliche Rolle, einen Prüfrhythmus und eine daraus abgeleitete Handlung.
Fazit: Kreditmanagement wird im Zielbild entschieden
SAP Credit Management schafft die Grundlage für eine zentralere und nachvollziehbare Kreditsteuerung. Ob daraus ein belastbarer Prozess wird, entscheidet sich an Kreditpolitik, Datenqualität, geregelten Ausnahmen und fachlich geprüften Abläufen. Die Migration ist deshalb nicht mit der technischen Umstellung abgeschlossen. Erst ein nachvollziehbarer Datenabgleich, eine gemeinsame Abnahme und die Steuerung im Regelbetrieb verbinden schnelle Kundenbelieferung mit kontrolliertem Kreditrisiko.
FAQs:
1. Was ändert sich beim Kreditmanagement mit dem Wechsel auf SAP S/4HANA?
Das klassische Kreditmanagement FI-AR-CR wird durch SAP Credit Management (FIN-FSCM-CR) abgelöst. Statt debitorenorientiert arbeitet die neue Lösung mit Geschäftspartnern und Kreditsegmenten. Kreditrelevante Daten werden zentral am Geschäftspartner geführt und Ausnahmen nachvollziehbar dokumentiert.
2. Können bestehende Kreditkontrollbereiche einfach als Kreditsegmente übernommen werden?
3. Warum reicht eine erfolgreiche technische Migration für den Go-live nicht aus?
4. Wie lassen sich Ausnahmen bei Kreditsperren nachvollziehbar steuern?
5. Ist eine hohe Sperrquote nach dem Go-live ein gutes oder schlechtes Zeichen?
Kontaktieren Sie unsere Expertin

abat Insights
Melden Sie sich an und erhalten Sie eine Nachricht, sobald wir neues Wissen für Sie bereitstellen.
